
Наши услуги
Аудит финансовой отчетности по МСФО становится все более востребованной процедурой. Это связано с тем, что все большее число компаний в России осуществляют переход на международные стандарты. Услуги аудита повышают уверенность в максимальной корректности, точности и прозрачности финансовой информации.
Отличительной чертой аудита по МСФО являются процедуры по анализу корректировок и экспертизе оценочных показателей и профессиональных суждений, в большом объеме используемых в отчетности по МСФО. Аудиторы руководствуются в первую очередь требованиями международных стандартов аудита.
Аудит отчетности по МСФО, проводимый Группой «ДЕЛОВОЙ ПРОФИЛЬ», может сопутствовать трансформации и консолидации или может быть выполнен независимо от других услуг.
В ходе аудита по МСФО проводятся:
- Исследование системы учета в целом и выявление рисков искажения информации
- Проверка отдельных существенных и нетипичных операций
- Экспертиза отклонений и корректировок в результате разниц между МСФО и РСБУ
- Анализ консолидационных поправок и исключения внутригрупповых операций
В результате аудита отчетности по МСФО клиент Группы получает:
- Аудиторское заключение по отчетности, подготовленной в соответствии с МСФО
- Письменную информацию о выявленных нарушениях, рисках и рекомендациях по их устранению
- Презентацию результатов аудита в формату PowerPoint с защитой перед руководством / инвестором (по желанию клиента)
МСФО для эмитентов
МСФО для IPO — отдельный формат работы, отличающийся по составу требований и срочности от стандартного годового аудита. Московская биржа требует аудированную отчётность по МСФО за три года, предшествующих размещению, а проспект эмиссии, регистрируемый в Банке России, включает финансовые данные, прошедшие независимую проверку.
Требования к отчётности при листинге
Подготовка МСФО для листинга на Московской бирже предполагает соответствие нескольким ключевым условиям:
- наличие консолидированной отчётности по МСФО за три последних финансовых года;
- раскрытие промежуточной отчётности за период до даты размещения;
- соответствие учётной политики актуальным стандартам — в том числе МСФО (IFRS) 9 «Финансовые инструменты», МСФО (IFRS) 16 «Аренда» и иным стандартам в зависимости от отраслевой специфики;
- подтверждение отчетности независимым аудитором включенным в реестр ЦБ РФ.
Инвесторы и андеррайтеры при подготовке презентации изучают аудированную отчётность по МСФО как основной источник финансовой информации об эмитенте. Качество раскрытия и аудиторское заключение без оговорок напрямую влияют на оценку компании и доверие инвесторов к размещению.
Аудит МСФО перед первичным размещением
Аудит МСФО перед первичным размещением отличается от стандартного по нескольким параметрам. Аудиторы работают в условиях жёстких сроков, согласованных с датой регистрации проспекта, и взаимодействуют с широким кругом участников: андеррайтером, юридическими советниками, менеджментом и акционерами. Аудит охватывает три года — нередко одновременно, а каждое существенное профессиональное суждение проходит дополнительную проверку с учётом интересов будущих инвесторов.
Дополнительно специалисты могут предоставить:
- Рекомендации по технологии трансформации и консолидации данных для МСФО отчетности
- Консультации по порядку отражения отдельных операций согласно МСФО
- Независимую оценку основных средств, нематериальных активов и других объектов учета
- Сопровождение инвентаризации
- Анализ финансового состояния на основании МСФО отчетности, оценку привлекательности отчетности с точки зрения инвесторов
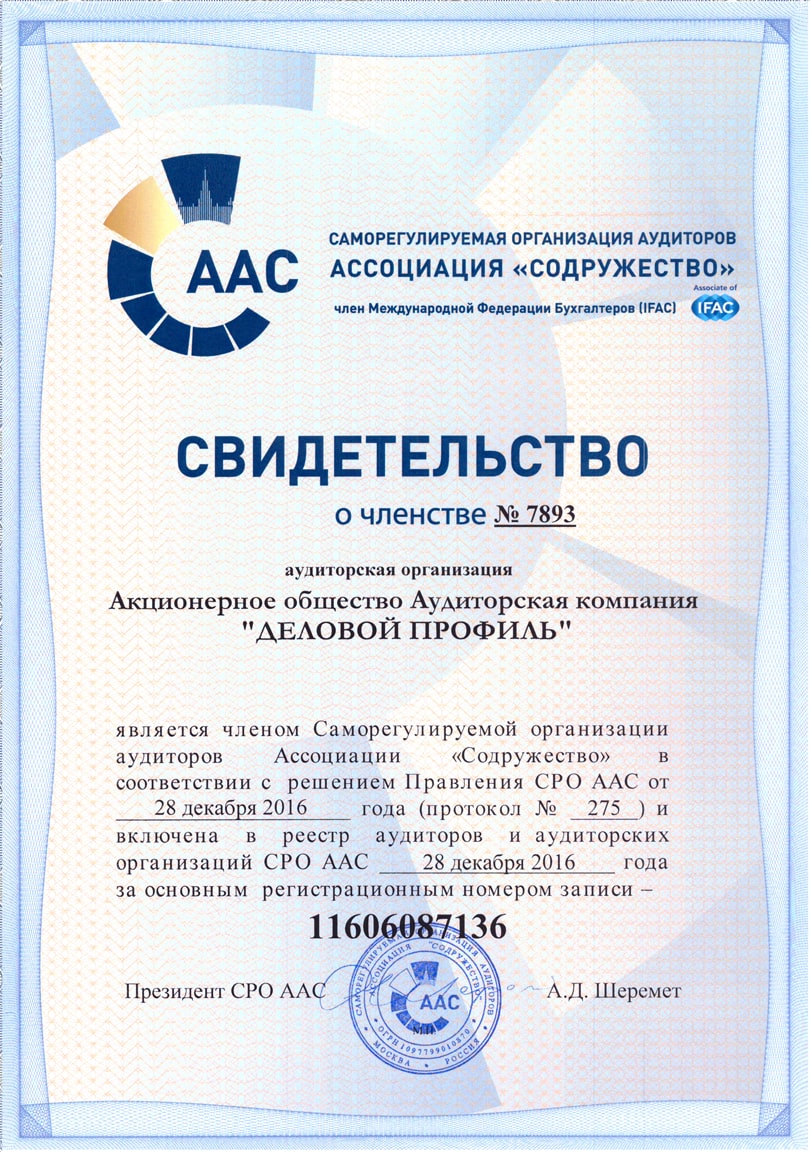
Система многоуровневого контроля качества оказываемых услуг, многолетняя практика и постоянный контроль за изменениями законодательства, а также опыт работы с компаниями различных отраслей обуславливают высокое качество, надежность и достоверность аудиторского заключения Группы «ДЕЛОВОЙ ПРОФИЛЬ». Специалисты обладают многолетней глубокой практикой в проведении аудита по МСФО крупных компаний, холдингов, а также представителей МСП в различных отраслях.
Часто задаваемые вопросы
Кому необходим аудит отчётности по МСФО в России?
Аудит финансовой отчётности по МСФО обязателен для организаций, составляющих консолидированную финансовую отчётность в соответствии с Федеральным законом № 208-ФЗ «О консолидированной финансовой отчётности»: кредитных организаций, страховщиков, НПФ, управляющих компаний, клиринговых организаций, организаций, ценные бумаги которых допущены к торгам, а также иных общественно значимых организаций. Помимо этого, аудит по МСФО востребован компаниями, привлекающими иностранное финансирование, планирующими IPO или предоставляющими отчётность иностранным материнским структурам.
Чем аудит по МСФО отличается от аудита по РСБУ?
Аудит по МСФО и аудит по РСБУ проводятся по одним и тем же Международным стандартам аудита (МСА), однако различаются стандарты подготовки проверяемой отчётности. МСФО основаны на принципе приоритета экономического содержания над юридической формой, предполагают более широкое применение справедливой стоимости, требуют обширных раскрытий по сегментам, финансовым инструментам (МСФО 9), аренде (МСФО 16) и выручке (МСФО 15). Аудитор при проверке МСФО-отчётности анализирует корректность трансформационных корректировок и консолидационных процедур.
Какие этапы включает аудит консолидированной отчётности по МСФО?
Аудит консолидированной отчётности по МСФО включает: определение компонентов группы и существенности каждого компонента (МСА 600), координацию работы с аудиторами компонентов, анализ периметра консолидации и корректности элиминации внутригрупповых операций, проверку трансформационных корректировок из РСБУ в МСФО, тестирование учёта объединений бизнеса (МСФО 3), обесценения гудвила (МСА 36), оценку раскрытий в примечаниях к отчётности и формирование аудиторского заключения по группе.
Какие документы аудитор запрашивает при аудите по МСФО?
При аудите по МСФО запрашиваются: полный комплект финансовой отчётности по МСФО (отчёт о финансовом положении, отчёт о совокупном доходе, отчёт об изменениях в капитале, отчёт о движении денежных средств, примечания), трансформационные таблицы из РСБУ в МСФО, консолидационная модель с элиминационными проводками, учётная политика по МСФО, отчёты оценщиков по объектам, учтённым по справедливой стоимости, данные об операциях со связанными сторонами, информация о судебных разбирательствах и условных обязательствах.
В какие сроки необходимо провести аудит отчётности по МСФО?
Сроки проведения аудита по МСФО определяются требованиями пользователей отчётности и законодательства. Согласно Федеральному закону № 208-ФЗ, консолидированная финансовая отчётность представляется участникам (акционерам) и в Банк России не позднее 120 дней после окончания отчётного года, а публикуется не позднее 30 дней после этого. Аудиторское заключение должно быть готово до даты представления отчётности. Для обеспечения качества рекомендуется начинать аудит в ноябре–декабре с промежуточных процедур.




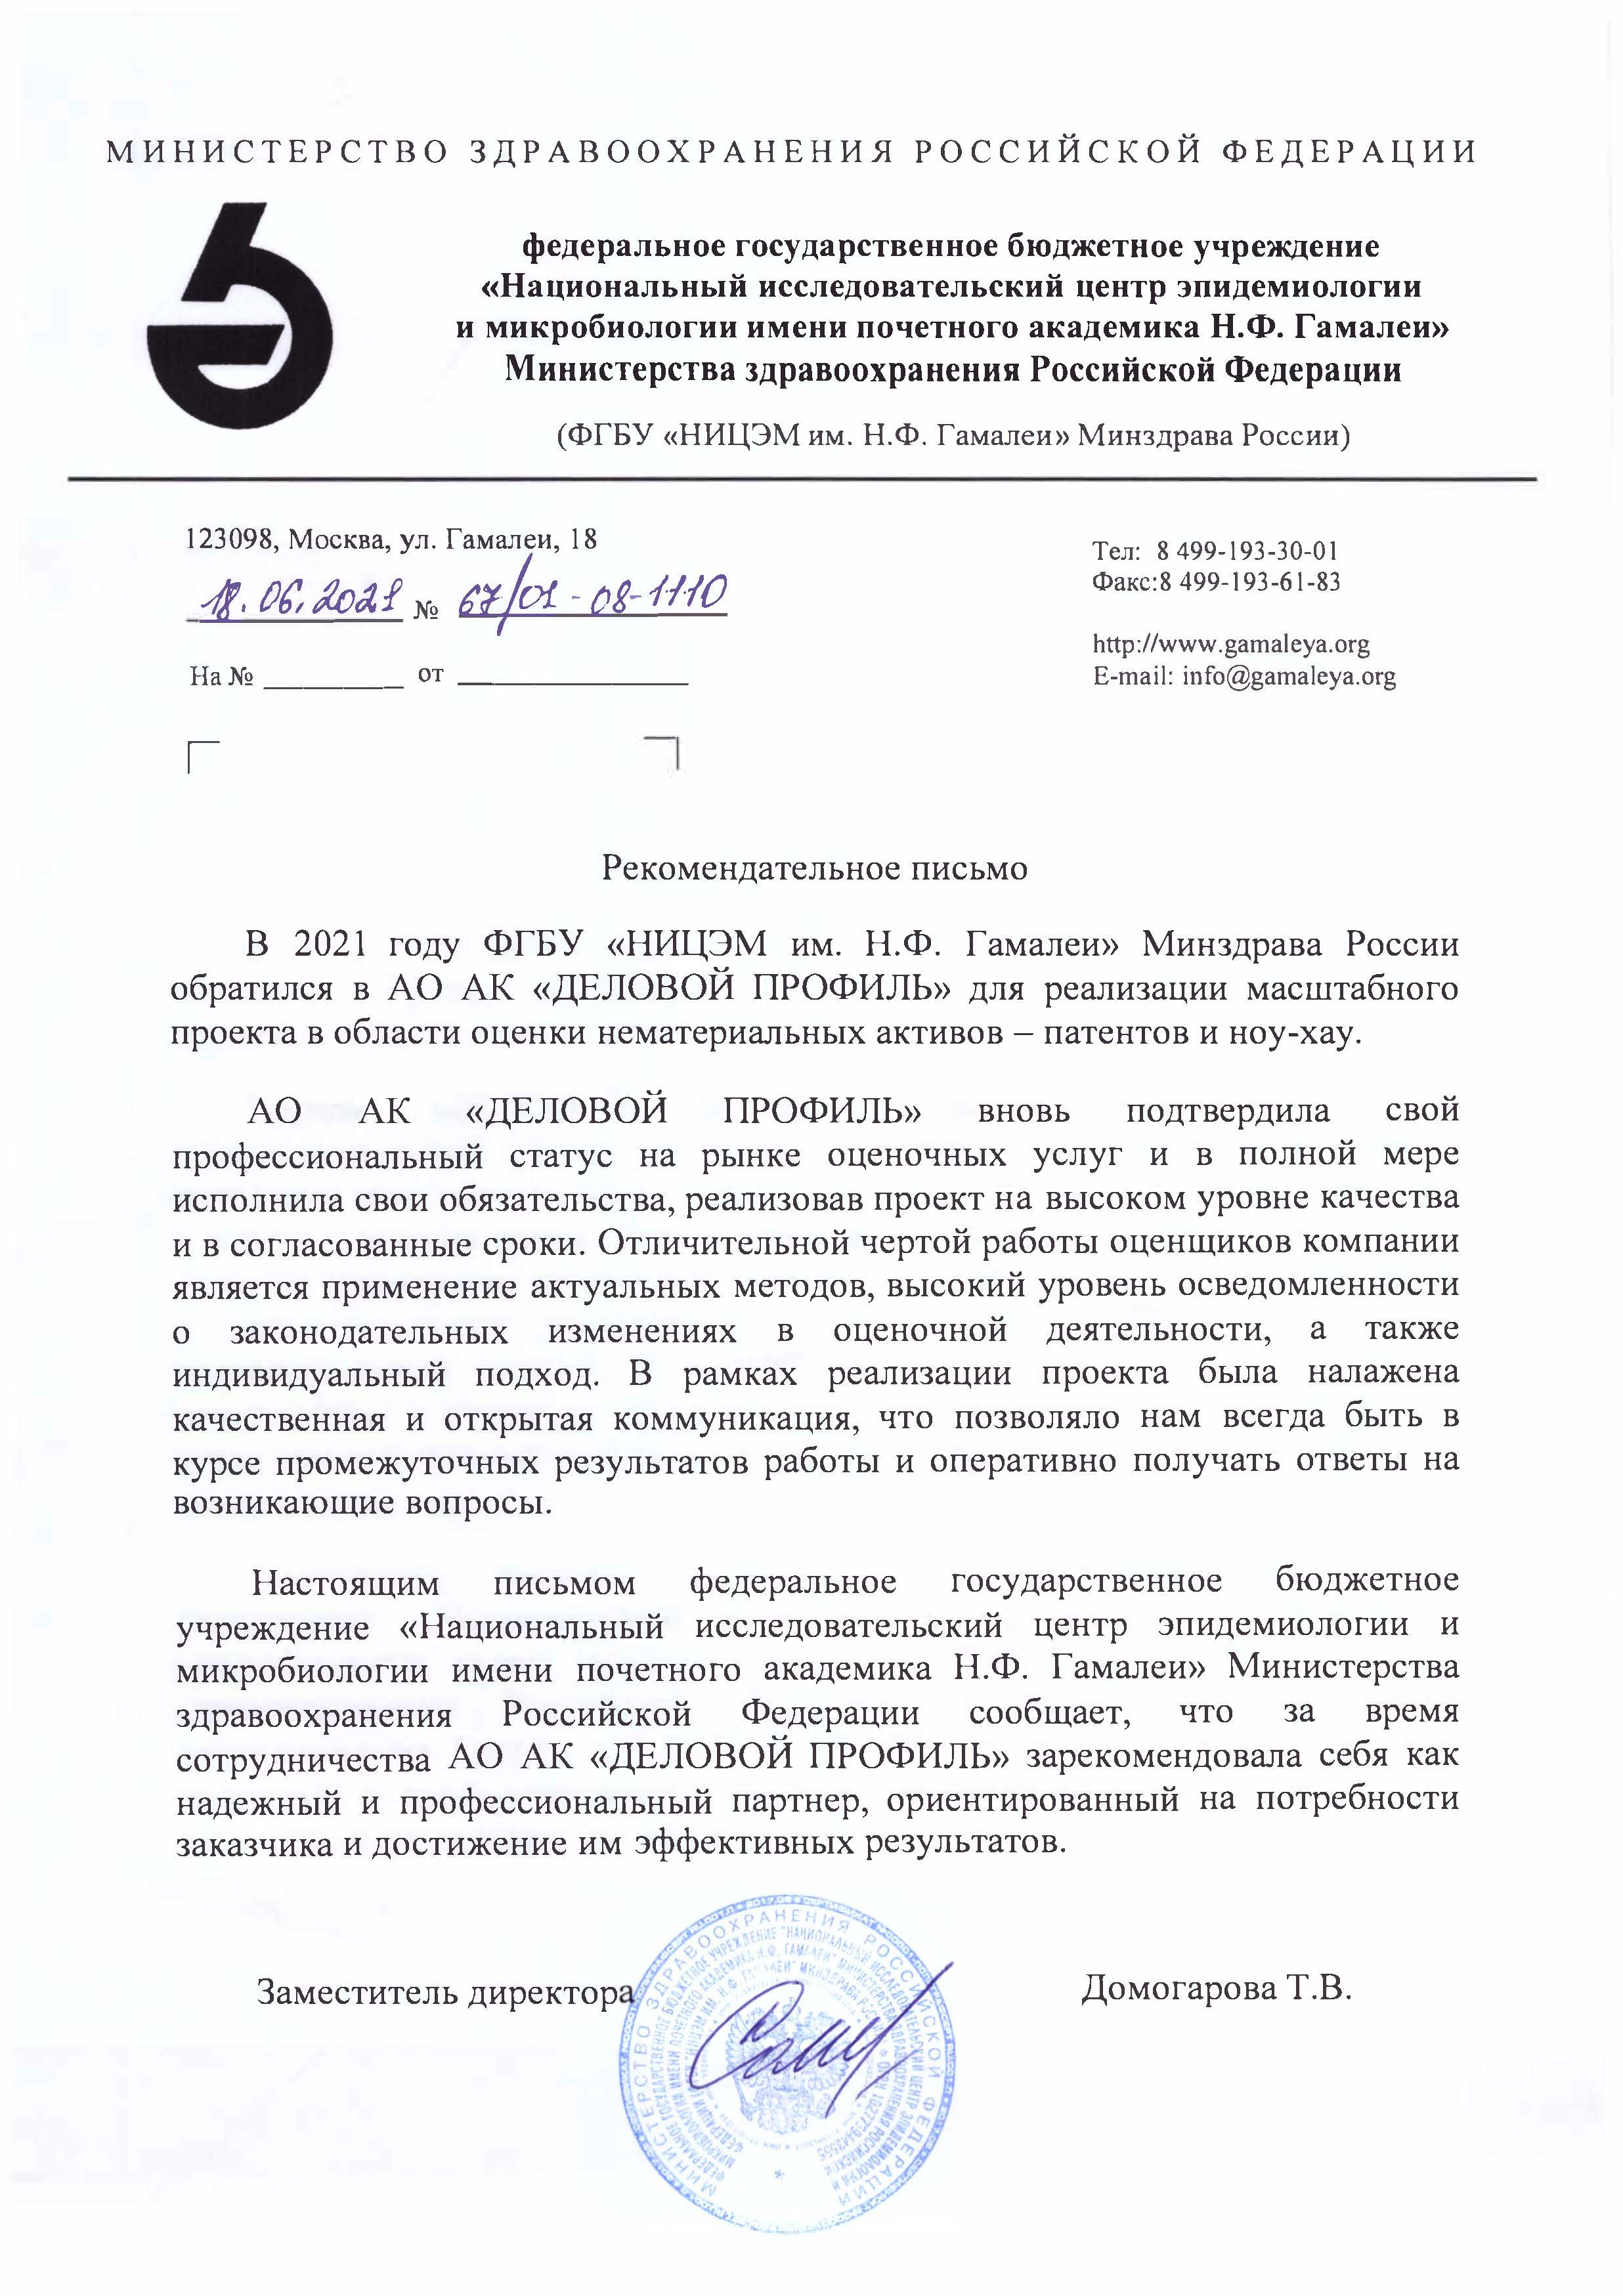
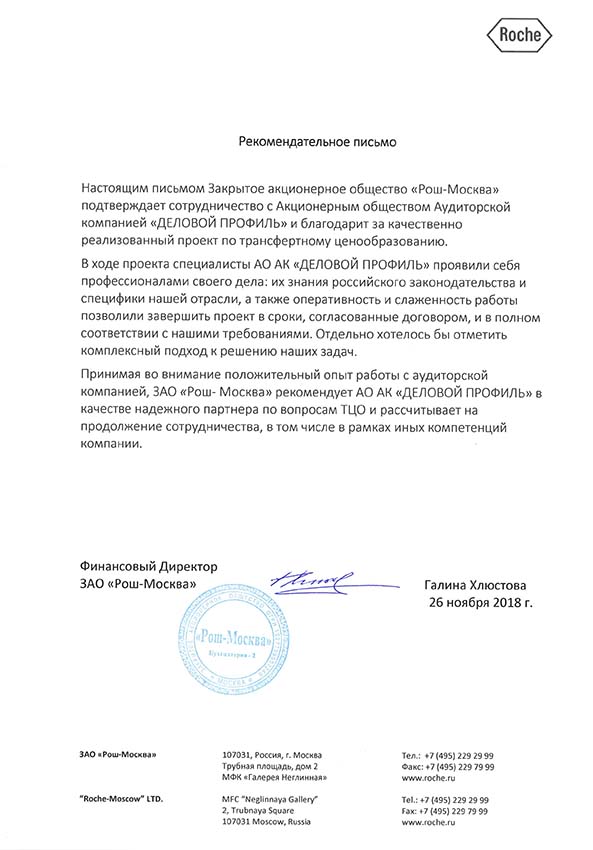
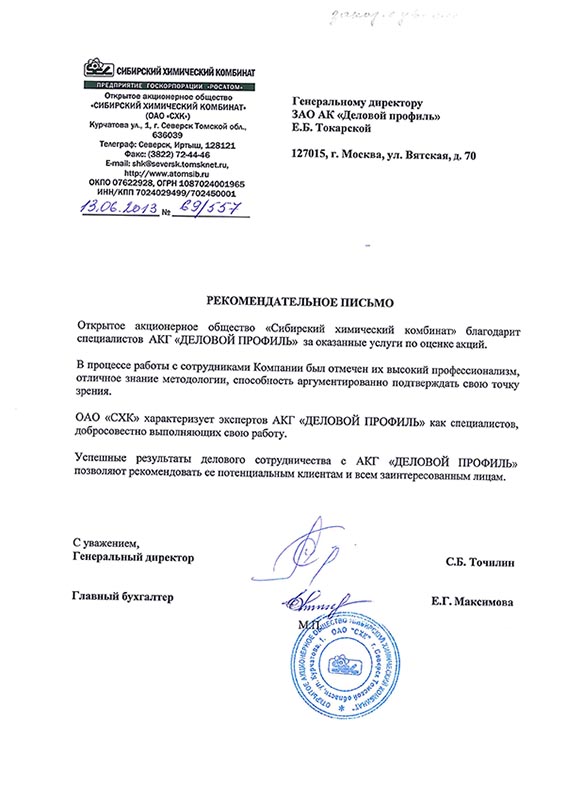
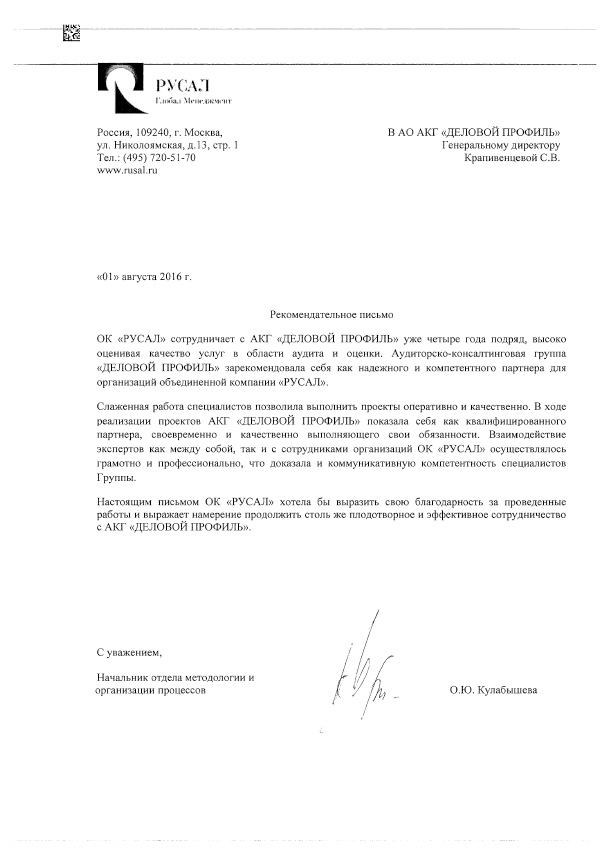
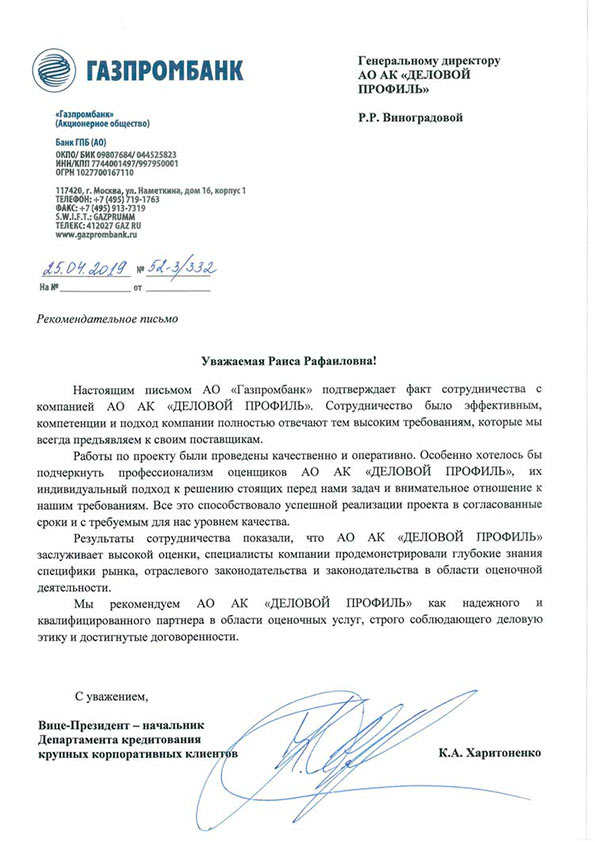
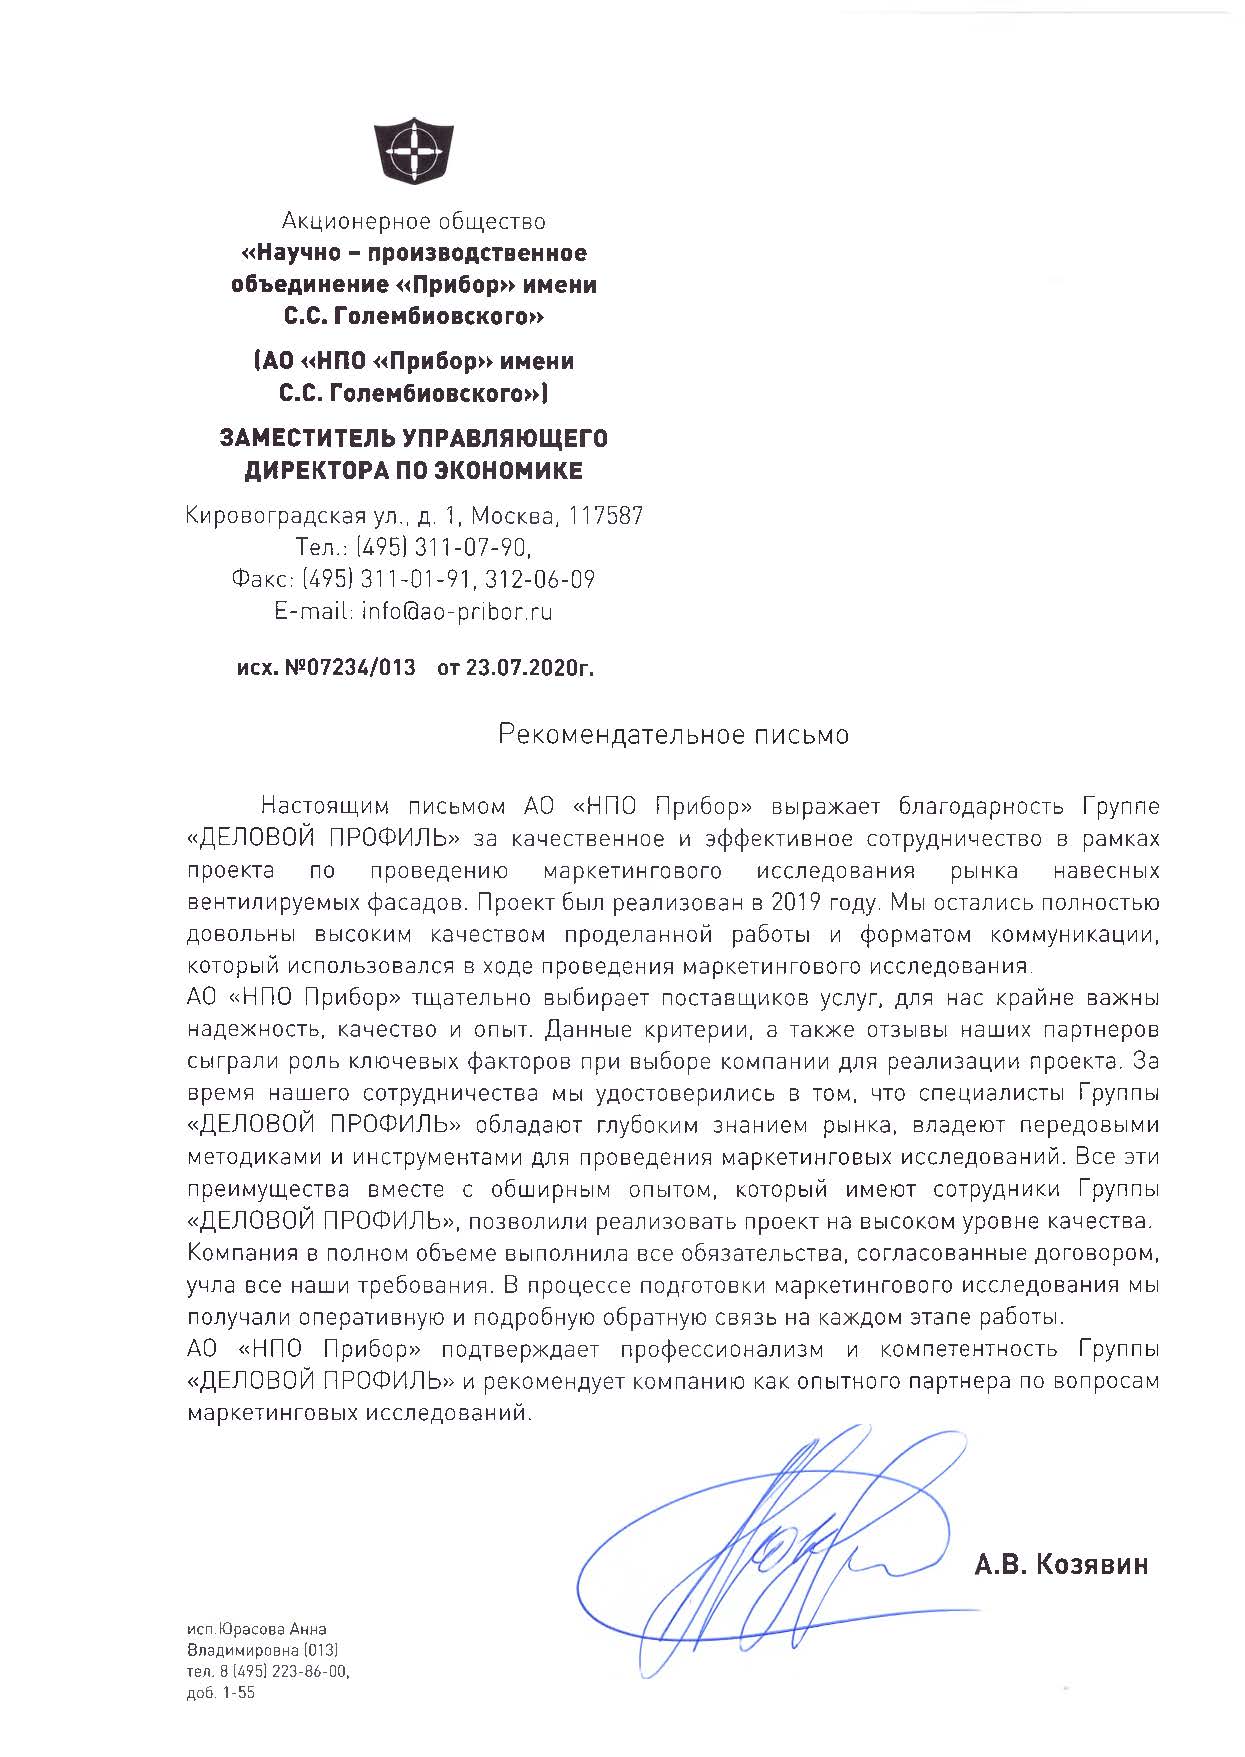
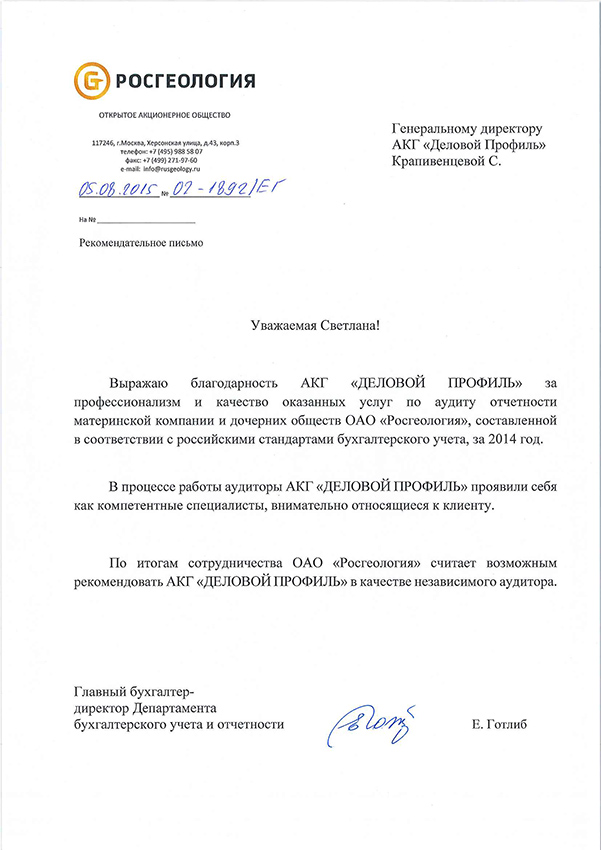
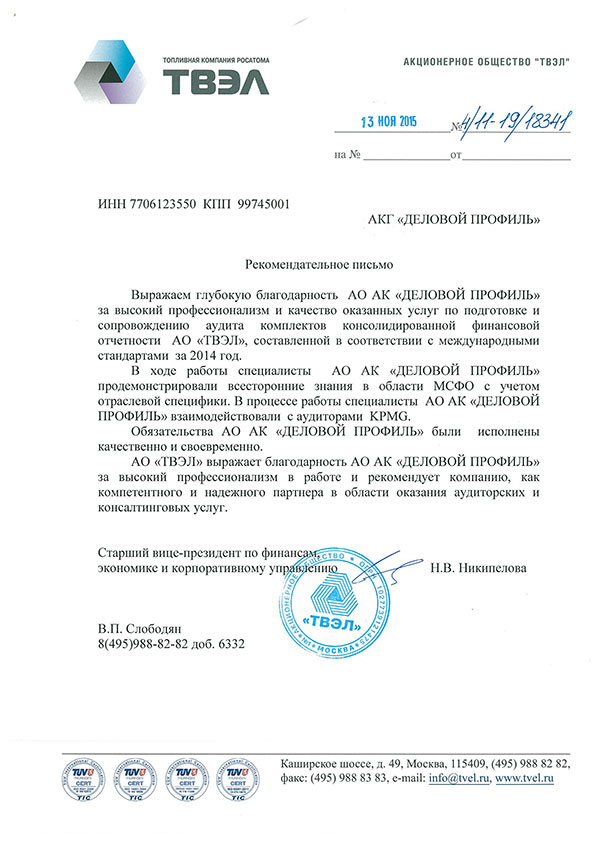
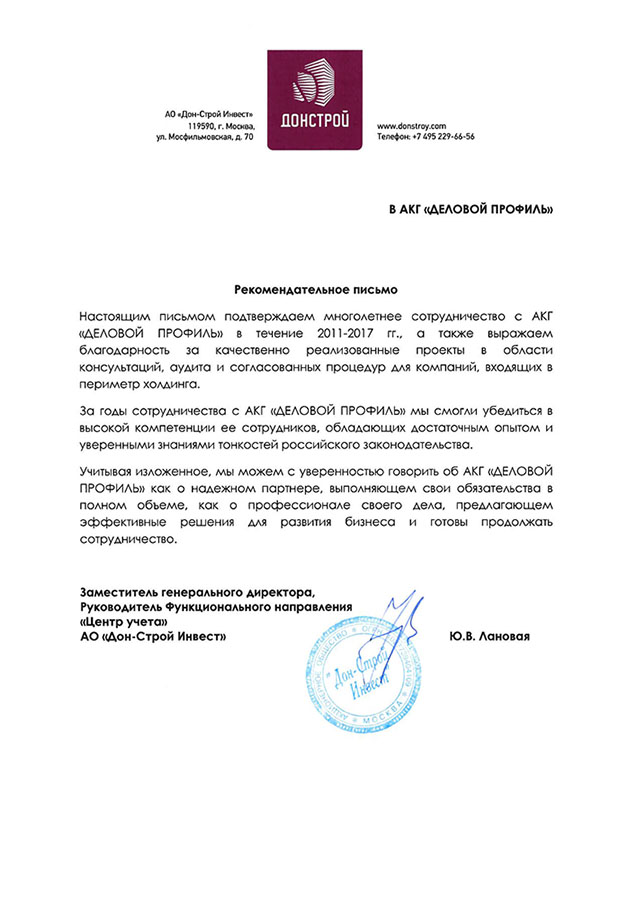
В ходе сотрудничества специалисты компании продемонстрировали высокий уровень профессионализма, глубокое понимание отраслевой специфики и ответственный подход к выполнению поставленных задач. Особо отмечаем системный подход к проверке, внимательность к деталям и конструктивное взаимодействие на всех этапах аудита.
Все работы выполнены в установленные сроки с надлежащим качеством. По результатам сотрудничества ООО «ПЕРЕСЛАВСКАЯ ТАБАЧНАЯ ФАБРИКА» подтверждает соответствие оказанных услуг высоким стандартам и рекомендует АО АК «ДЕЛОВОЙ ПРОФИЛЬ» в качестве надежного партнера для проведения аудиторских проверок.
Специалисты компании продемонстрировали внимательный и комплексный подход: детально изучили правовые аспекты, проанализировали рыночную ситуацию и учли особенности бренда. Представленный отчет отличается точностью и содержит всю необходимую информацию для планирования дальнейших шагов по защите и развитию интеллектуальной собственности.
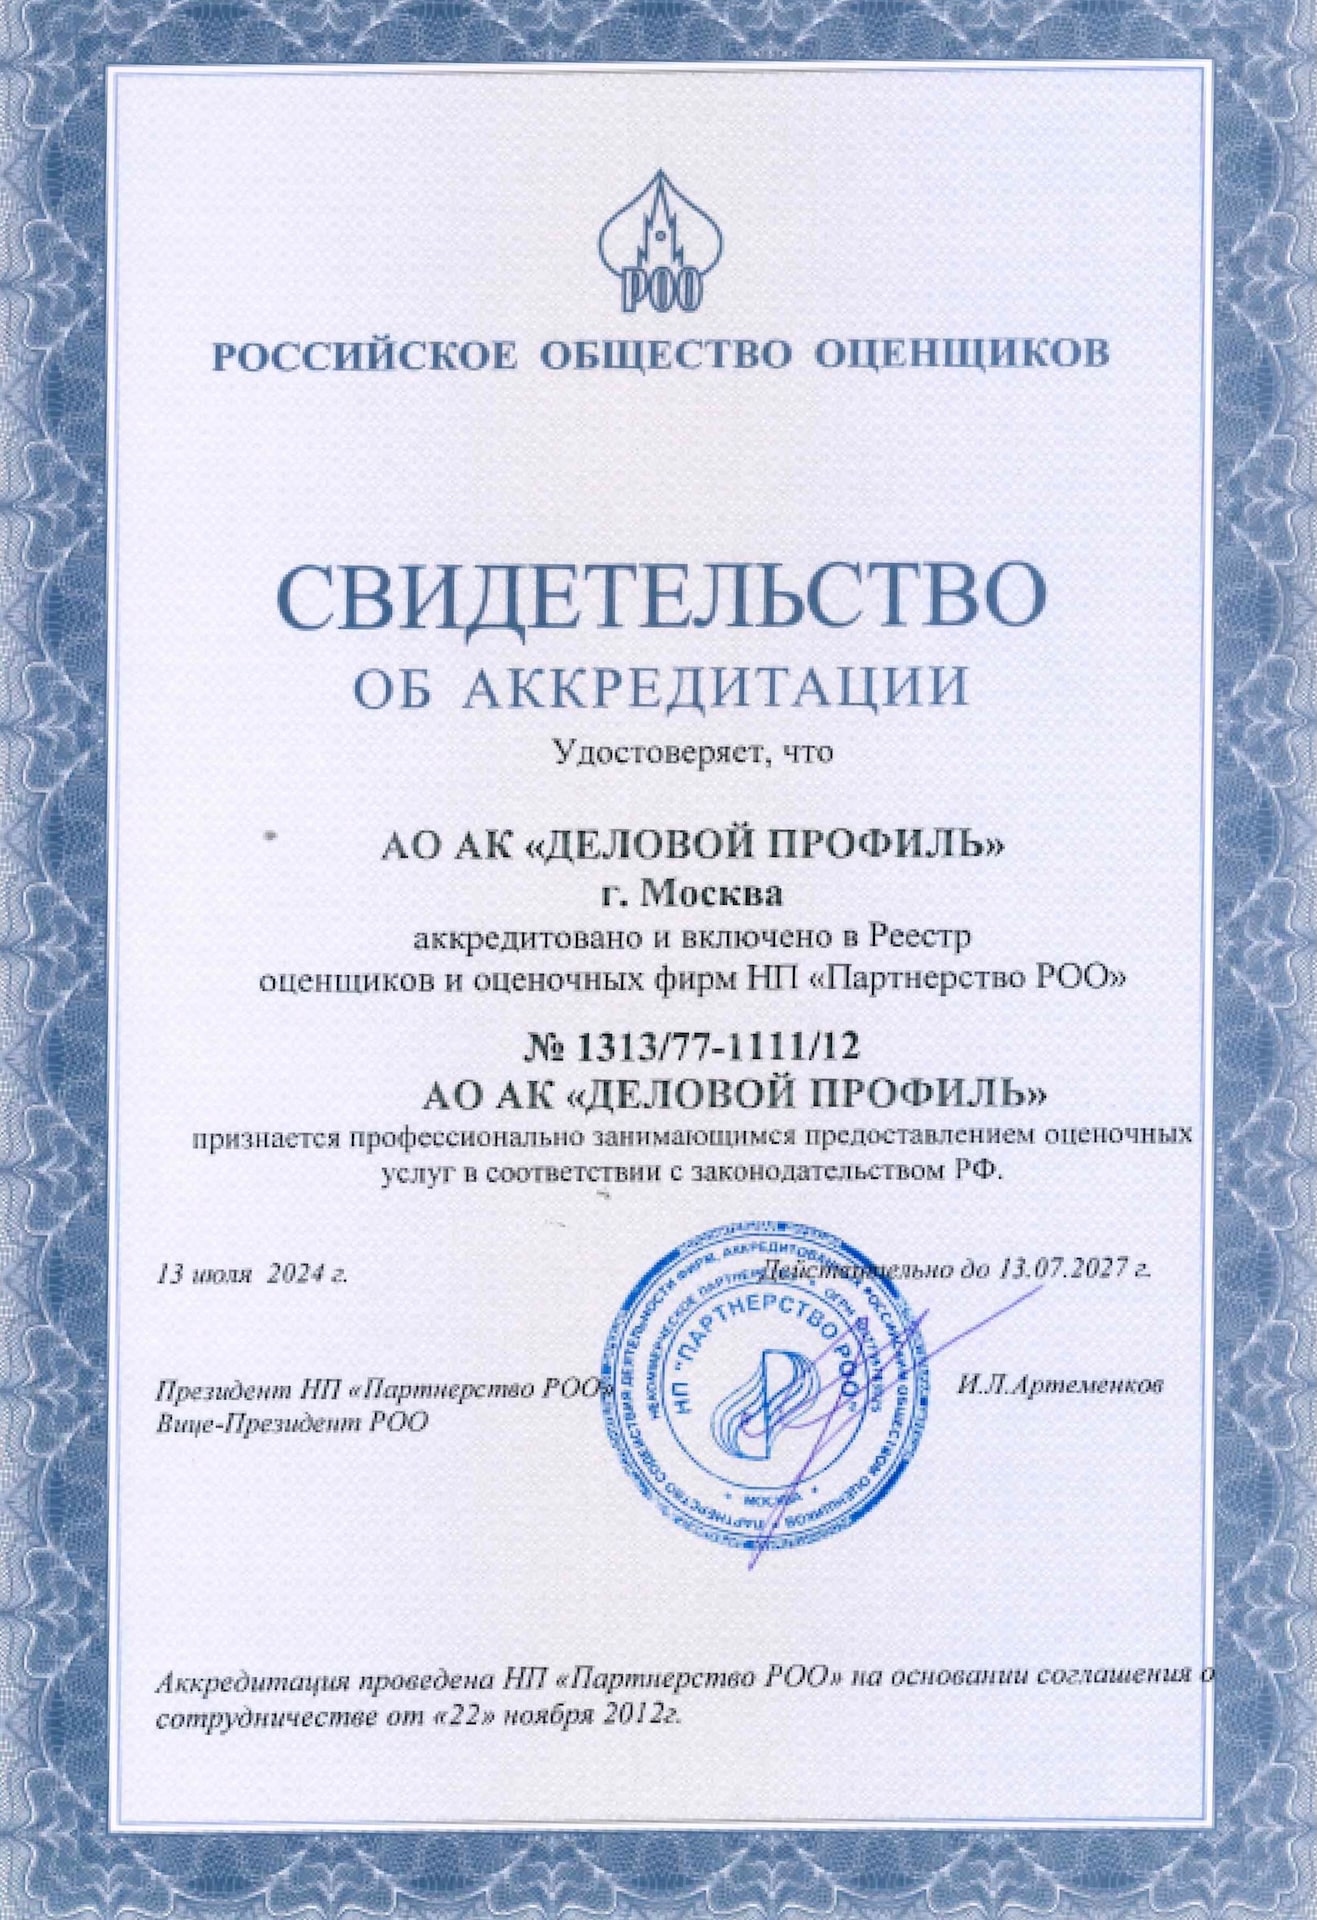
Мы уверенно рекомендуем АО АК «ДЕЛОВОЙ ПРОФИЛЬ» как надежного эксперта в сфере оценки нематериальных активов и сопровождения сделок с объектами интеллектуальной собственности.
Эксперты
Работает в Группе «ДЕЛОВОЙ ПРОФИЛЬ» с 2005 года. Мастер делового администрирования, эксперт в области управления проектами. Первое высшее образование получила в МГУ им. М.В. Ломоносова, закончив факультет психологии, являющийся одним из ведущих мировых центров в данной сфере. Внесла значимый вклад в проект по автоматизации и моделированию бизнес-процессов компании, действуя в составе рабочей группы. Активно участвует в реализации проектов департамента управленческого консалтинга.
С отличием окончила университет по специальности «Бухгалтерский учет и аудит», является мастером делового администрирования, имеет диплом ACCA по Международной Финансовой Отчетности. Более 15 лет работает в сфере аудита и бухгалтерского учета, реализовала проекты для крупнейших игроков различных отраслей российской экономики.
Дарья внесла значительный вклад в разработку методологии и внутренних стандартов качества аудиторских услуг в Группе, наладила эффективную систему формирования проектных команд. Является членом Комитета по аудиту общественно значимых организаций (ОЗО) СРО Аудиторская Ассоциация «Содружество» и активно участвует в развитии аудиторского рынка в России.
Ольга окончила Орловский государственный аграрный университет по специальности «Бухгалтерский учет и аудит», является квалифицированным аудитором, имеет более 15 лет опыта работы в сфере аудита и бухгалтерского учета.
Среди ключевых компетенций – проведение аудита, разработка и написание внутренних локальных актов, формирование и внедрение внутренних стандартов в рамках системы контроля, контроль работы бухгалтерии, а также консультирование в различных областях, включая вопросы налогового планирования, сложные вопросы бухгалтерского учета и формирования отчетности.
Владимир имеет более чем 20-летний опыт в области стратегического консультирования и повышения операционной эффективности в международных и российских организациях. В том числе 8 лет работал на руководящих должностях. Сертифицированный руководитель проектов PMP, сертифицированный аналитик по альтернативным инвестициям CAIA. Закончил MBA по направлению финансы и менеджмент в Бизнес-школе Чикагского Университета.
Среди ключевых компетенций - разработка стратегий развития, сопровождение инвестиционных проектов, повышение операционной эффективности, постановка проектных офисов в компаниях различных отраслей.
Окончила Национальный исследовательский ядерный университет «МИФИ» по специальности «Бухгалтерский учет, анализ и аудит». Имеет опыт работы более 15 лет в сфере аудита и бухгалтерского учета.
Среди ключевых компетенций – проведение анализа финансово-хозяйственной деятельности предприятия, разработка и написание внутренних локальных актов, проведение форензика и Due diligence, проведение инвентаризаций на предприятиях различных отраслей российской экономики, постановка управленческого учета, а также консультирование по налоговому и бухгалтерскому учету.
Виктория окончила Московский Авиационный Институт по направлениям «Системы автоматизированного управления» и «Экономика». Эксперт-практик с опытом более 20 лет в области построения систем внутреннего контроля, систем управления рисками, корпоративного управления и организации работы служб внутреннего аудита.
Среди ключевых компетенций – проведение комплексного анализа процессов в компании, оценка экономической эффективности управления процессами, реинжиниринг, документирование и тестирование процессов, построение системы внутреннего контроля по методологии COSO ERM, а также организация мониторинга применения всех компонентов системы внутреннего контроля.
Олег окончил Институт профессиональных бухгалтеров и аудиторов России по специальности «Бухгалтерский учет», Институт профессионального образования по специальности «Оценка бизнеса», а также Институт международного права и экономики им. А.С. Грибоедова по специальности «Арбитражное управление». Имеет 5-летний опыт работы на должности ведущего бухгалтера, а также более 10 лет в оценочной деятельности.
Среди ключевых компетенций – оценка движимого и недвижимого имущества, подготовка отчетов в рамках проведения судебных экспертиз, анализ наилучшего варианта использования оцениваемых активов, а также разработка стратегий в области управления недвижимыми активами.
Павел имеет опыт работы в финансово-инвестиционном направлении – более 12 лет, в том числе на должности руководителя – 10 лет.
Среди ключевых компетенций – стратегическое консультирование, анализ финансово-хозяйственной деятельности компании, сопровождение реализации инвестиционных проектов: от этапов анализа, разработки концепции и стратегии до запуска и коммерческой реализации.



Свяжитесь с нами